79.4%。这个数字空头股票,比华为手机出货量19.4%的增幅,还要扎眼。
它来自长电科技。2026年上半年,长电科技净利润同比暴增近八成,扣非净利润增幅更达84.7%。同一时期,华为以20.6%的份额重回中国手机市场第一,上半年出货约2760万台,同比增长19.4%。
华为品牌标识在展会现场灯光下呈现
当华为的终端销量曲线开始陡峭,它背后一整条国产供应链的业绩报表,也跟着被拉出了新的斜率。
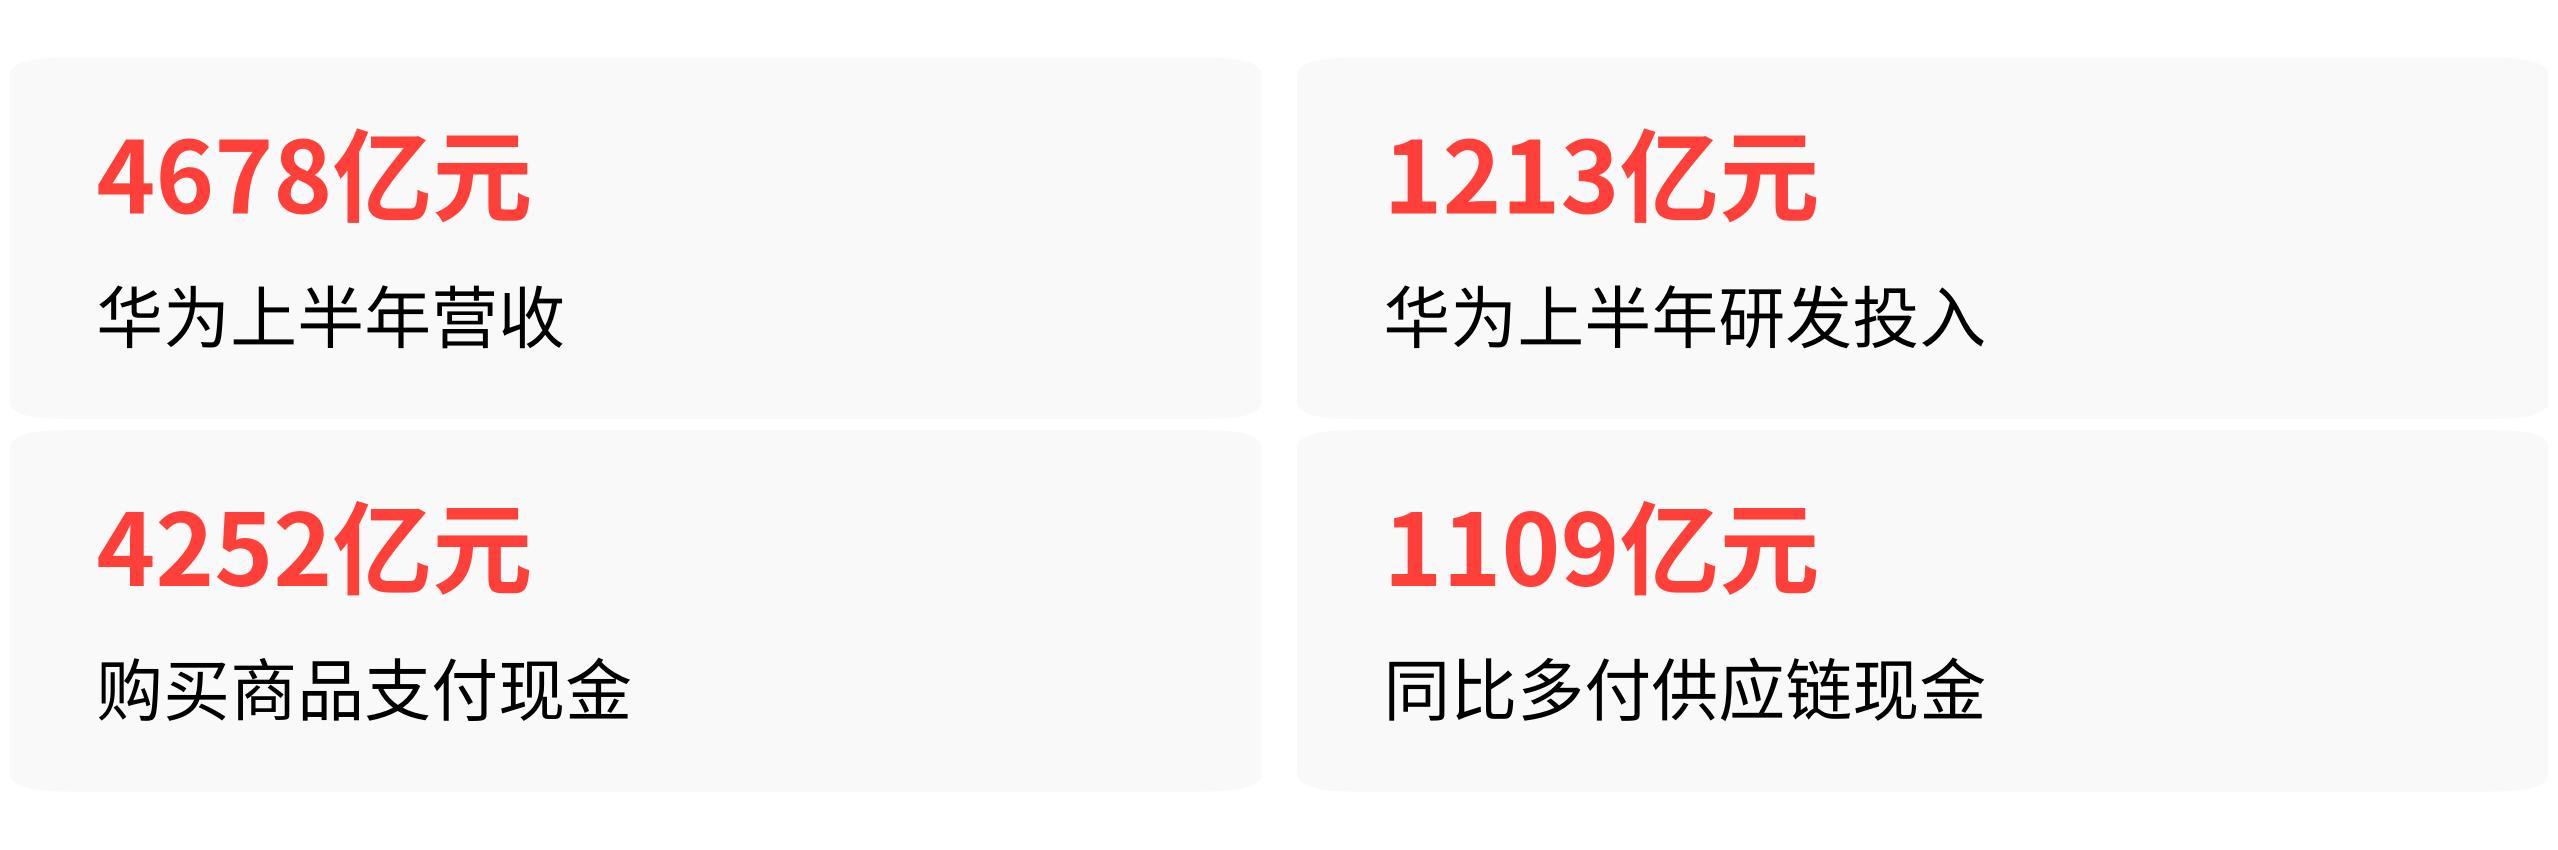
2026年上半年,华为营收4678亿元,研发投入1213亿元,占营收比首次突破25%。它自身利润同比下滑36.77%,但购买商品和接受劳务支付的现金却高达4252亿元,同比多付了1109亿元。这多付的一千多亿,就是华为向供应链“输血”最直接的证据。
这笔钱流向了哪里,谁真正吃到了肉,谁还在等下一口,就是这条赛道上最值得看清的格局。
第一层,封测和光学,吃到了最确定的肉
华为回归对供应链的带动,不是雨露均沾。它更像一场阶梯式的灌溉,水最先流到离芯片最近的地方。
封测是第一个受益区。长电科技2026年上半年营收195.3亿元,创历史新高,其中运算电子业务收入同比暴增40.4%,已取代通信电子成为第一大业务板块。运算电子等业务的封测订单,叠加AI算力需求,直接拉动了长电科技高端封装的产能利用率。
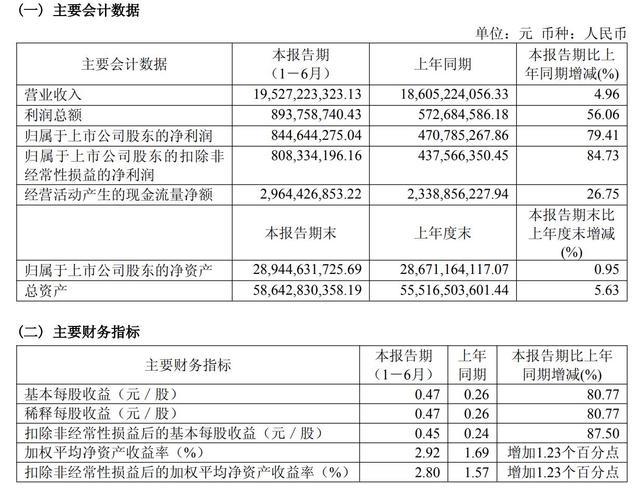
长电科技2026年上半年财务数据公示
公司甚至宣布投资78亿元在上海临港建设新工厂,为后续订单储备产能。年内股价涨幅116.68%,资本市场的投票比任何分析都直接。
证券配资门户入口光学是第二个受益区。舜宇光学科技上半年营收219亿元,净利润18亿元,同比增长近一成。在手机市场整体出货下滑的背景下,华为Pura 90系列、Mate 80系列旗舰机型对大像面主摄、长焦潜望镜头的持续需求,让舜宇守住了高端光学的基本盘。
欧菲光则更早一步——2025年全年刚以4163万元净利润微利扭亏,2026年便成为华为Pura 90旗舰主摄和长焦模组的供应商,其自研的Triplet Power Prism三合一棱镜已实现业界首发。2026年能否大幅盈利,仍是验证其成色的关键一役。
散热与结构件环节,则呈现“增收不增利”的典型分化。飞荣达上半年营收37亿元,净利润增幅达44.5%至56.5%,扣非净利润更接近翻倍。作为从1997年就与华为合作的老牌散热供应商,它直接受益于华为手机、服务器、通信设备多领域的订单放量。
领益智造营收251亿元创历史新高,毛利额也增长18%,但净利润却下滑17.88%。它的“3D双热源均热板”虽已落地国内头部旗舰机型,但华为收入占比未单独披露,整体利润仍受各项费用和业务结构拖累。
射频和CIS,拿到了订单但还没赚到钱
再往外围一层,射频和图像传感器领域的供应商,处境要复杂得多。它们已经拿到了华为的订单,但尚未转化为账面利润。
卓胜微是这一层的典型样本。业界首款全国产供应链的L-PAMiD射频模组,已在华为等头部客户实现大规模批量出货,上半年营收18.1亿元,同比增长6.2%。但净利润却亏损3.71亿元,亏损幅度同比扩大151.53%。
原因在于12英寸产线仍在爬坡,成本费用高企,吃掉了模组放量带来的收入增量。订单在手,但盈利拐点尚未到来。
元股证券:ygzq.hk豪威集团(原韦尔股份)同样如此。作为华为高端机型CIS供应商之一,上半年营收140亿元,净利润却同比下滑39.85%,其中消费电子CIS收入更下跌30.98%。华为带来的高端CIS增量,不足以对冲整个消费电子市场的下行。
它们的股价和业绩,还在等华为出货量进一步放大的“规模效应”来解套。
鸿蒙与第二层供应链,正在形成新的赛道
当第一层供应商在消化订单时,华为的带动效应已开始向更深处传导。

鸿蒙生态是第一条传导链。截至2026年8月,鸿蒙原生应用突破10万个,搭载HarmonyOS 6的终端设备突破8000万台,预计年底破亿。
最直接的反应在人才市场:2026年鸿蒙开发岗位招聘指数同比上涨86.02%,岗位平均薪资同比提升39.28%,初级开发月薪13k至28k,资深专家超60k。
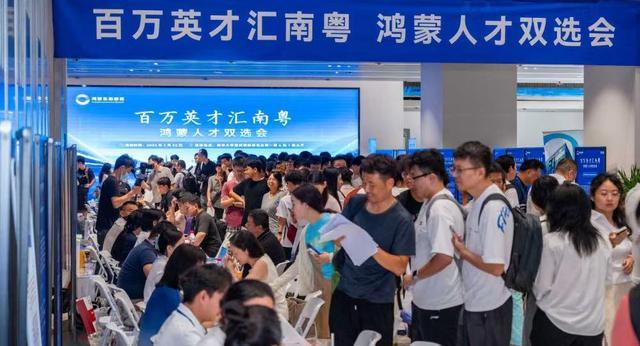
鸿蒙人才双选会现场聚集大量求职者
但软件外包企业的账本要模糊得多——中软国际上半年营收89.48亿元,软通动力营收186.07亿元,诚迈科技营收10.8亿元,三家均未单独披露华为相关收入占比。鸿蒙生态的规模化红利,对软件服务商的带动效应,尚难量化。
晶圆代工扩产是第二条传导链。中芯国际2026年Q2营收30.06亿美元,创历史新高,同比增长36.1%,归母净利润同比暴增399.9%。华为麒麟、昇腾、鲲鹏芯片已100%由中芯代工,锁定5年长约。
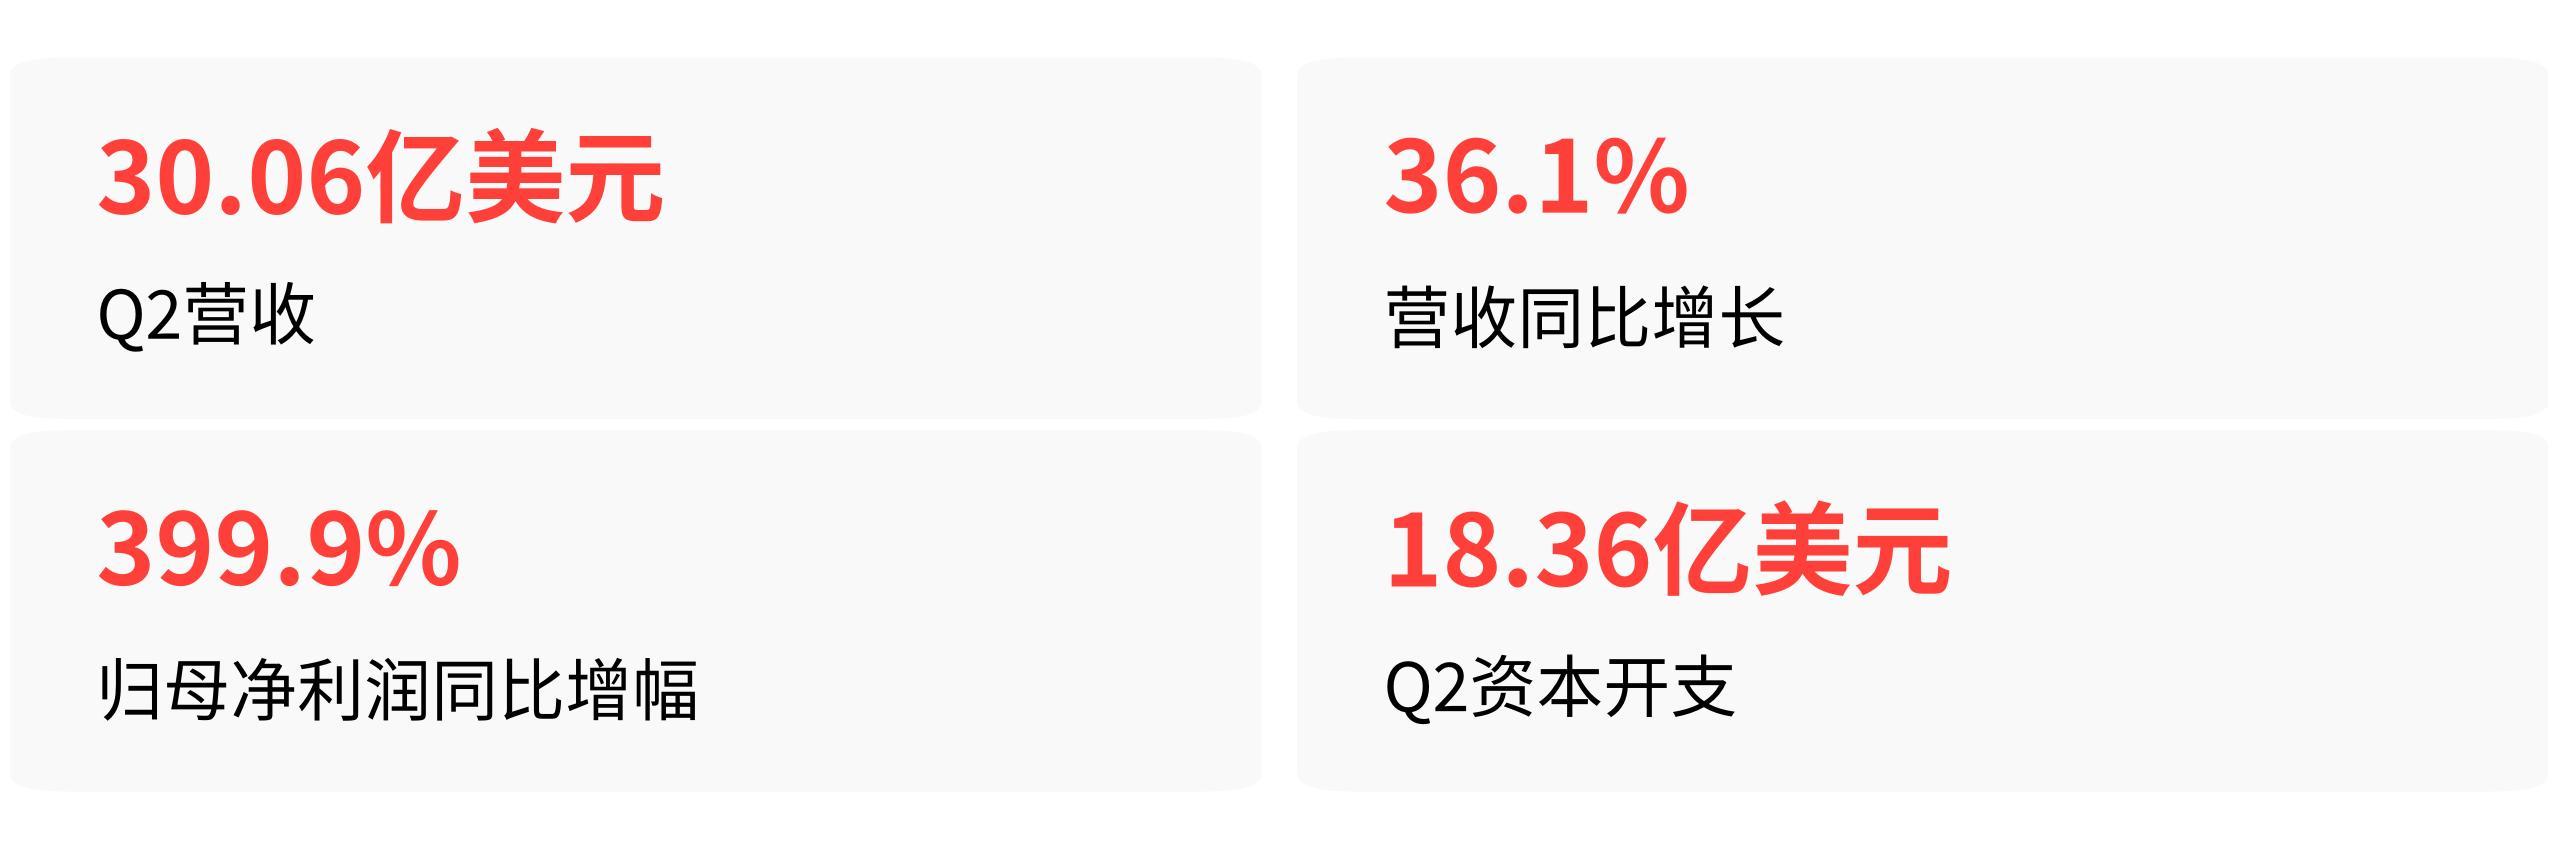
中芯Q2资本开支18.36亿美元,持续推进产能扩张,这直接拉动了上游设备与材料端的需求——华工正源(华工科技)作为A股唯一实现3.2T NPO硅光引擎稳定量产的企业,机构测算2026年华为配套订单高达20亿至30亿元。从芯片到光引擎,华为正在催生新的细分赛道。
格局已分层,但赢家还没全到齐
把这条产业链上的玩家摆在一起看,格局已经非常清晰。
封测和光学,是离钱最近的受益者。长电科技净利润近八成增幅,舜宇光学稳健增长,欧菲光刚扭亏就拿到旗舰订单,它们的业绩数据和华为的出货量曲线高度同步。
射频和CIS,是已经上桌但还没吃饱的玩家。卓胜微和豪威集团拿到了华为的订单,但整体盈利仍在承压,它们的业绩兑现取决于华为高端机型出货量能否进一步放大,以及自身成本控制能力。
鸿蒙生态和晶圆代工上游,是正在形成的新赛道。鸿蒙开发者需求爆发,NPO光引擎和先进封装成为独立增长极,这些环节的受益逻辑更长期,但确定性正在增强。
一个值得关注的信号是,华为的竞争对手们已经用行动投了票。2026年Q2,前十厂商中仅有华为和苹果实现出货量增长,小米、OPPO、vivo均录得两位数下滑。苹果选择逆势降价,iPhone 17 Pro系列全系降1000元,靠利润换市场。
而OPPO、vivo、小米、荣耀则被迫集体涨价300至500元,在成本与份额之间两面受压。华为呢?它用自研麒麟芯片和国产存储供应倾斜,消化了成本上涨,反而在折叠屏上最高降了4500元。这种“对手涨价我降价”的底气,正是它整条国产供应链撑起来的。
这场由中国手机市场第一份额拉动的产业链实验,正在实证一个逻辑:当一家终端厂商的国产化率超过90%,它每卖出一台手机,带动的就不是一家供应商,而是一整层的国产替代订单。
封测和光学已经吃到了第一口肉,射频和CIS还在等待上菜空头股票,而鸿蒙和晶圆代工上游,正在成为下一张餐桌。
口碑证券杠杆网提示:本文来自互联网,不代表本网站观点。